您现在的位置: 萬盛學電腦網 >> 電腦基礎知識 > >> 電腦入門
京東白條 vs 支付寶花呗:誰更強?透支消費、分期費率、場景擴展深度對比
京東白條(2014.2 公測)與支付寶花呗(2015.6 上線)同屬互聯網「先消費後付款」信貸產品,誰更優?
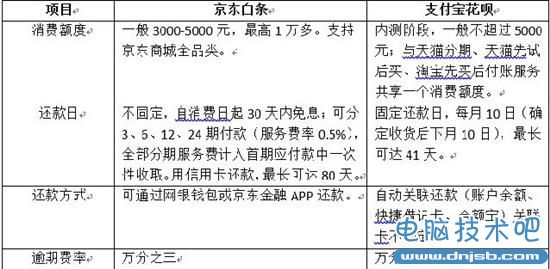
核心參數對比
| 維度 | 京東白條 | 支付寶花呗 |
|---|---|---|
| 額度確定 | 京東金融綜合評估 | 螞蟻微貸依淘寶/天貓購物行為 |
| 免息期 | 最長 30 天 | 類似(具體以頁面顯示為準) |
| 分期期數 | 3-24 期 | 3/6/12 期(早期) |
| 分期費率 | 較親民(具體視期數) | 6期~4.5%,12期高達 8.8%(高於多數銀行信用卡 7% 以內) |
| 場景擴展 | 校園白條、旅游白條、眾籌、網銀錢包 | 初期僅淘寶/天貓,後逐步開放線下 |
為何花呗遲於白條?
- 支付寶體量龐大,監管審核嚴(央行 2014 年曾叫停虛擬信用碼/條碼支付)。
- 螞蟻金服正式布局後才推進消費信貸。
- 京東無政策阻礙,搶先佈局校園/旅游/眾籌場景。
行業質疑與展望
花呗上線同步關閉支付寶信用卡分期通道,被質疑壟斷競爭、損害用戶選擇權(花呗 12 期費率 8.8% > 銀行 7%)。未來趣分期、建行「快貸」等產品加入,透支消費戰將升級,或將推動銀行信用卡分期變革,開啟互聯網金融 O2O 新篇章。

作者:小刀馬(刀馬物語)
- 上一篇電腦基礎: Bandicam 錄製沒聲音怎麼辦?勾選「錄制音頻」選擇主/副音頻設備即可
- 下一篇電腦基礎: 花呗上線關閉信用卡分期引爭議:費率更高被質疑壟斷,用戶選擇權被剝奪
推薦文章
- DirectX 9.0c/11/12 是什麼?給玩家與開發者的完整解析
- QQ 面板右上角不顯示天氣?兩大原因與三種修復方案
- 網吧無盤網絡提速兩大關鍵:硬碟效能與網路佈局優化
- 天貓523兒童節支付寶紅包口令答案匯總:各時段口令領取60萬紅包
- ADSL 寬帶撥號王評測:連線記錄查詢、掛機自動啟動程式、故障診斷三大亮點功能
- Windows XP 寬帶撥號上網連線建立教學
- QQ 語音沒聲音?麥克風/揚聲器設定排查全攻略
- Foxmail 簽名無法加底線?版本差異與解決辦法一次看懂
- 電源功率虛標怎麼破?手把手教你識別真實額定功率與輸出能力
- DOS 年代經典 MP3 播放器大盤點:QuickView Pro、MPXPLA…
copyright © 萬盛學電腦網 all rights reserved